Break-even en trading: el precio llegó al TP después de sacarnos
Caso real de NAS100: la operación alcanzó 1R, se protegió en break-even y después llegó al objetivo sin posición. ¿Fue un error gestionar así?
Contenido basado en el protocolo operativo Código 09:30, revisión de sesiones reales y reglas de invalidación definidas. No son señales ni resultados garantizados.
Conocer la metodología editorial →La pregunta incómoda después de cerrar
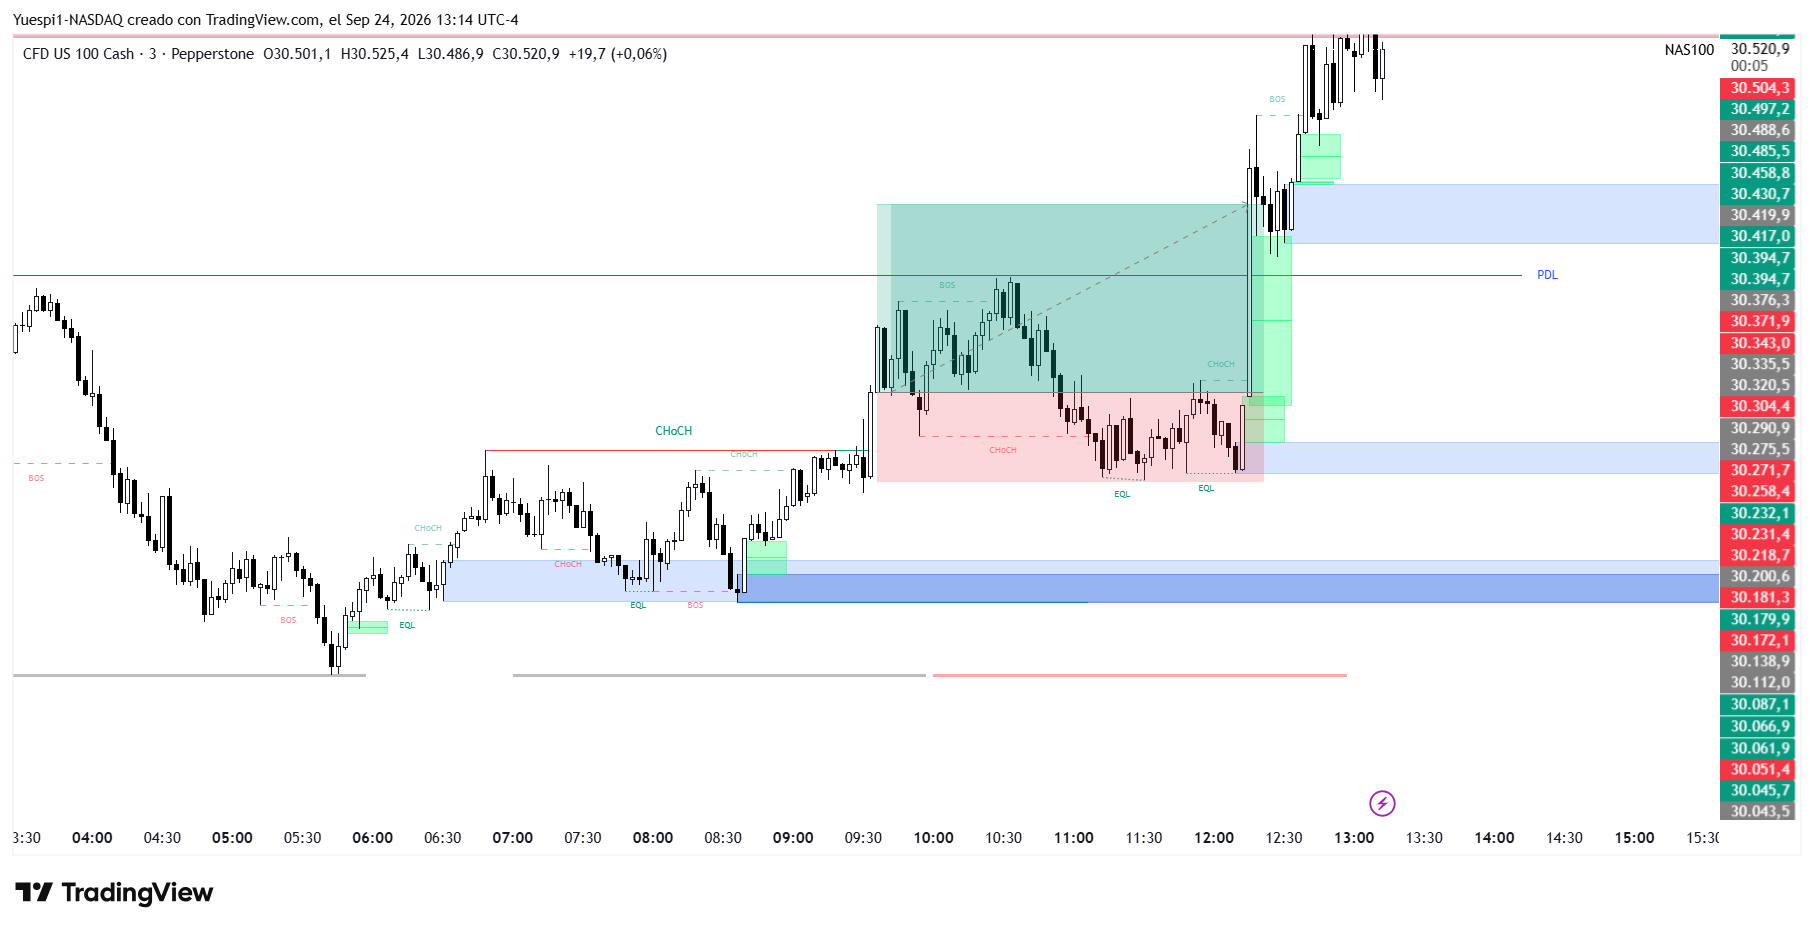
La operación avanzó lo suficiente para activar la protección prevista. Después regresó al punto de entrada y terminó en break-even. Más tarde, ya sin posición, el precio retrocedió con profundidad y finalmente alcanzó el objetivo proyectado. Ver el desenlace completo hace fácil pensar que proteger fue un error. Esa conclusión utiliza información que no existía cuando se tomó la decisión.
Qué ocurrió el 24 de septiembre
Antes de la apertura existía una zona de interés identificada en el contexto general. Tras la espera inicial se observó una reacción de menor temporalidad y se ejecutó una compra. La operación llegó a 1R, el nivel equivalente al riesgo inicial, y se aplicó la regla vigente: mover la protección al precio de entrada.
El resultado oficial sigue siendo break-even
El precio regresó y cerró la posición protegida. Por eso el resultado se registra como 0R bruto, no como una operación ganadora. Que después haya alcanzado el objetivo no cambia el resultado ejecutado. Los costes tampoco desaparecen: spread, comisión o deslizamiento pueden convertir un cero bruto en una pequeña pérdida neta.
La captura demuestra recorrido, no ejecución
La imagen fue tomada de TradingView y permite observar el retroceso y la expansión posterior. Las zonas y la herramienta de riesgo pertenecen a la revisión gráfica. No son un historial emitido por el broker. La entrada, la gestión y el resultado proceden del journal operativo; separar ambas fuentes evita presentar una reconstrucción como comprobante de órdenes.
Gestionar bien no significa capturar todo el movimiento
Una regla de protección existe para reducir la exposición cuando el precio ya avanzó a favor. Algunas veces evitará una pérdida completa. Otras veces cerrará una posición que después habría alcanzado el objetivo. Esa incomodidad no demuestra que la regla sea incorrecta; muestra el coste inevitable de proteger antes de conocer el futuro.
El error del análisis retrospectivo
Después de ver el gráfico terminado parece evidente dónde debía permanecer la protección. En tiempo real no se sabía si el retroceso terminaría cerca de la entrada, alcanzaría la invalidación inicial o volvería a subir. Evaluar la decisión con datos posteriores crea una ventaja imaginaria y dificulta distinguir disciplina de casualidad.
Lo que sí merece investigación
El caso plantea una pregunta válida: ¿cuánto retroceden normalmente las operaciones después de alcanzar 1R? Para responderla hay que registrar la excursión favorable y adversa de una muestra suficiente, incluir operaciones que terminaron en pérdida y comparar alternativas bajo las mismas condiciones. Cambiar la gestión por una sola imagen sería adaptar el sistema al pasado.
La entrada y la gestión se evalúan por separado
Una entrada puede haber seguido el plan y terminar sin beneficio. Una gestión puede haber protegido correctamente y renunciar a una ganancia posterior. También puede ocurrir lo contrario. Separar calidad de entrada, cumplimiento de la gestión y resultado final produce una revisión más útil que reducir toda la sesión a ganó o perdió.
La conclusión profesional
Esta operación no se reclasifica como objetivo alcanzado. Se mantiene como break-even porque ese fue el desenlace real de la posición. La expansión posterior se conserva como dato de estudio para futuras pruebas. Hasta que exista evidencia suficiente, la regla no se cambia por frustración ni por el deseo de capturar cada movimiento.
Revisa cómo convertir el límite de pérdida en una posición compatible con el instrumento antes de abrir una operación.
Gestión de riesgo en scalping →Cuánto dinero arriesgar por operación →
Abrir la calculadora gratuita →
El orden exacto de temporalidades, filtros de entrada, invalidaciones y gestión se desarrolla dentro de Código 09:30. Aquí conservamos la explicación educativa sin publicar la fórmula completa.
Ver qué incluye el manual →Errores que reducen la calidad de la lectura
- Juzgar la gestión únicamente por lo que hizo el precio después de cerrar la operación.
- Mover la protección más lejos para evitar una salida que ya estaba contemplada.
- Reclasificar como ganadora una operación que terminó sin posición antes del objetivo.
Preguntas frecuentes
¿Salir en break-even fue una mala decisión?
No puede determinarse solo porque el precio alcanzó el objetivo después. La decisión debe evaluarse con la información disponible al proteger la operación y contra la regla que estaba vigente.
¿Una operación en break-even cuenta como ganadora?
No. Si la posición se cerró alrededor del precio de entrada, el resultado bruto se registra como cero. Comisiones, spread o deslizamiento pueden producir un resultado neto ligeramente negativo.
¿Conviene eliminar el break-even para dejar respirar el precio?
Un caso no justifica cambiar la regla. Esa decisión requiere comparar una muestra suficiente de operaciones y medir cuánto retrocedieron después de avanzar, cuántas volvieron al objetivo y cuántas habrían terminado en pérdida.
El trading con instrumentos apalancados implica riesgo sustancial de pérdida. Contenido educativo; no constituye asesoría financiera.